


- Início
- Log TV
- Agenda
- Artigos
- Notícias
- Entrevistas
- Log Content
- Especiais
- Revistas
- Supply Chain Insights
- América Latina


Qual o impacto da Guerra do Golfo na sua saúde? A dependência do hélio e a ruptura em cadeias de suprimentos críticas


No dia 2 de março de 2026, a maior planta de gás natural liquefeito do mundo, em Ras Laffan, no Catar, parou. Atingida por drones iranianos, a produção foi interrompida e a estatal QatarEnergy declarou força maior, instrumento jurídico que a exime de cumprir contratos diante de circunstâncias incontroláveis. A notícia correu pelos mercados de energia, mas arrastou consigo um subproduto quase invisível: o hélio. De uma só vez, cerca de um terço da oferta mundial saiu do mercado, com previsão de reparos de três a cinco anos.
O paradoxo é significativo. O hélio é o segundo elemento mais abundante do universo, mas raro na Terra — está presente no ar em apenas cinco partes por milhão e, por ser muito leve, escapa para o espaço. Quase todo o hélio comercial vem do subsolo, capturado como subproduto do gás natural. Suas propriedades físicas também dificultam sua substituição em algumas aplicações críticas. É o único elemento que permanece líquido próximo do zero absoluto (–269 °C), uma característica essencial para o resfriamento dos ímãs supercondutores utilizados em equipamentos de ressonância magnética, aceleradores de partículas e sistemas de computação quântica. Também possui aplicações na indústria de semicondutores.
Para o Brasil, que importa 100% do hélio que consome, Ras Laffan é mais do que uma manchete distante. A interrupção expõe uma cadeia global altamente concentrada, com poucas alternativas de fornecimento e uma logística particularmente complexa.
Uma cadeia global com pouca margem de segurança
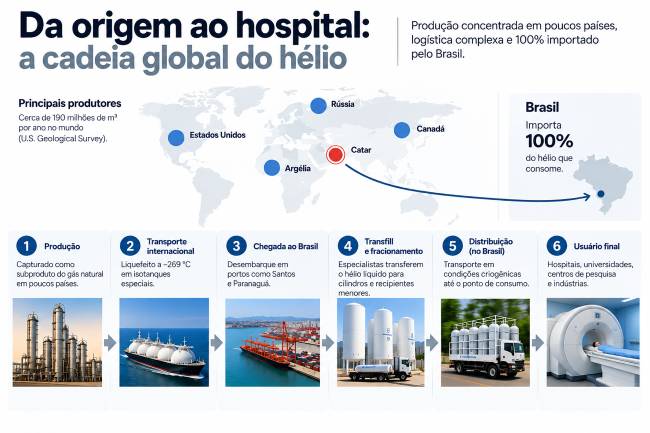
A vulnerabilidade começa na geografia. Segundo o U.S. Geological Survey, o mundo produz cerca de 190 milhões de metros cúbicos de hélio por ano, concentrados principalmente em cinco países: Catar, Estados Unidos, Argélia, Rússia e Canadá.
Essa concentração ganhou relevância à medida que algumas das fontes tradicionais de segurança do mercado perderam espaço. Os Estados Unidos, que por décadas funcionaram como uma espécie de banco mundial do hélio por meio de sua reserva federal no Texas, iniciaram o processo de privatização dessa estrutura após mudanças legais ocorridas em 2013. A Rússia, que aposta no complexo siberiano de Amur, também passou a enfrentar restrições no mercado europeu.
O resultado é um mercado com pouca margem para absorver interrupções relevantes. Quando um grande produtor enfrenta problemas, os efeitos se propagam rapidamente pelos demais elos da cadeia.
Foi nesse ambiente que a guerra chegou. Com Ras Laffan fora de operação e o Estreito de Ormuz — principal saída marítima do Golfo Pérsico — sob ameaça, até mesmo cargas já produzidas passaram a enfrentar dificuldades de escoamento. A consultoria especializada Kornbluth Helium e analistas do setor estimam que os preços dobraram desde o início da crise. O mercado passou a utilizar a expressão “Helium Shortage 5.0” para caracterizar uma nova fase de escassez, marcada pela combinação de restrições produtivas, gargalos logísticos e conflitos geopolíticos.
Quando a geopolítica chega à operação
É nesse ponto que o problema deixa de ser apenas geopolítico e se torna, essencialmente, uma questão de cadeia de suprimentos. Transportar hélio é uma proeza de engenharia. O produto viaja liquefeito a –269 °C em isotanques ISO de 40 pés, sob vácuo e com isolamento térmico. Mesmo nessas condições, parte do produto evapora durante o percurso, fenômeno conhecido como boil-off. Isso significa que a distância, o tempo de trânsito e a disponibilidade de equipamentos especializados têm impacto direto no volume efetivamente entregue.
A dificuldade não termina quando o produto chega ao porto. No Brasil, o hélio desembarca em terminais como o de Santos e, mais recentemente, em novas estruturas para a movimentação de líquidos, como a de Paranaguá. A partir daí começa outro elo crítico da cadeia: a distribuição até o ponto de consumo.
Hospitais, universidades, centros de pesquisa e indústrias não têm como manusear um isotanque inteiro. Dependem do transfill, etapa em que empresas especializadas fracionam o granel criogênico em cilindros e recipientes Dewar para realizar a distribuição com segurança. Multinacionais como White Martins (Linde) e Air Liquide, ao lado de operadores nacionais como a IBG, participam dessa operação.
Nesse caso, a chamada “última milha” assume características muito diferentes das entregas convencionais. Não se trata apenas de percorrer os quilômetros finais, mas de preservar a temperatura, a segurança e a disponibilidade de um produto que exige infraestrutura especializada ao longo de todo o percurso.
O custo brasileiro da dependência
A ausência de produção doméstica coloca o Brasil em posição particularmente vulnerável. Embora a política tributária procure reduzir parte do custo de importação, o país continua exposto à variação cambial, aos preços internacionais e, principalmente, à disponibilidade física do produto.
Essa combinação já aparece nos preços. Como mostrou a revista Pesquisa FAPESP em 2024, o metro cúbico chegou a custar R$ 190 no Brasil, cerca de três vezes o valor registrado nos Estados Unidos ou na Europa, após atingir um pico de R$ 495 em 2022.
Mas o custo mais relevante não é necessariamente financeiro. Na mesma reportagem, o Centro Brasileiro de Pesquisas Físicas relatou ter deixado seis equipamentos parados por falta de hélio: “Gostaríamos de manter alguns equipamentos básicos funcionando com hélio líquido, mas isso não tem sido possível”, afirmou Magda Fontes, pesquisadora do Centro Brasileiro de Pesquisas Físicas.
Na saúde, a disponibilidade do produto assume uma dimensão ainda mais sensível. Equipamentos de ressonância magnética utilizam hélio líquido para manter seus ímãs supercondutores em temperaturas extremamente baixas. A interrupção do suprimento, portanto, pode representar mais do que um problema de custo ou de eficiência operacional: “Alguns diagnósticos médicos dependem integralmente da Ressonância Nuclear Magnética, como, por exemplo, esclerose múltipla, algumas causas de epilepsia, patologias da medula espinhal e tumores do sistema nervoso central”, explica o Prof. Dr. Nitamar Abdala, médico neurorradiologista e professor associado da Escola Paulista de Medicina/Unifesp.
Da eficiência à resiliência
A crise do hélio é um exemplo particularmente claro de risco de concentração: a oferta depende de poucos países, a demanda por determinadas aplicações é pouco flexível e a logística necessária para movimentar o produto é sofisticada e difícil de substituir.
O problema também revela um dilema cada vez mais frequente na gestão das cadeias de suprimento. Durante décadas, empresas buscaram eficiência reduzindo estoques, consolidando fornecedores e eliminando capacidade ociosa. Em cadeias críticas, porém, o menor custo em condições normais pode significar maior vulnerabilidade em caso de ruptura.
No caso do hélio, construir resiliência exige combinar diferentes instrumentos. Estoques estratégicos podem funcionar como amortecedores diante de interrupções temporárias. Contratos de longo prazo ajudam a reduzir a exposição ao mercado spot. A diversificação geográfica de fornecedores reduz a dependência de uma única região. E novas tecnologias podem reduzir o consumo de insumos, como sistemas de ressonância magnética que operam com volumes menores de hélio ou soluções cryogen-free em determinadas aplicações.
Nenhuma dessas alternativas é gratuita. Estoques imobilizam capital; fornecedores alternativos podem ser mais caros; redundância logística reduz eficiência; e mudanças tecnológicas exigem investimento. A questão, portanto, não é simplesmente eliminar o risco, mas decidir quanto custa construir resiliência e quanto custa não tê-la quando a cadeia é interrompida.
Essa discussão se torna especialmente importante para o Brasil. Um país sem produção doméstica de hélio dificilmente eliminará sua dependência externa. Pode, entretanto, reduzir sua exposição por meio de contratos, estoques, diversificação, tecnologias de menor consumo e maior visibilidade sobre os elos críticos da cadeia.
A crise atual mostra que insumos aparentemente periféricos podem ocupar posições centrais em sistemas complexos. Uma molécula que raramente aparece nas discussões sobre logística pode determinar a continuidade de um laboratório, de uma linha industrial ou de um equipamento hospitalar.
Para empresas e instituições brasileiras, a pergunta relevante talvez não seja quando o preço do hélio voltará ao normal. É outra: quais cadeias críticas ainda tratamos como commodities comuns até o dia em que uma ruptura revela que não são?
* Eduardo Jun Hagiwara é economista formando pela Universidade de São Paulo e aluno do Doutorado Profissional em Administração pelo Insper. Com três décadas de experiência profissional na área médico-hospitalar e de saúde, já atuou como executivo e empreendedor em diversas empresas e projetos. Hoje dedica-se à consultoria internacional e à docência em educação executiva na área da saúde.
* Kenyth Alves de Freitas é professor assistente do Insper na área de Operações. É doutor em Administração pela Escola de Administração de Empresas de São Paulo (EAESP) da Fundação Getúlio Vargas (FGV), com mestrado na mesma área e graduação em Economia pela Universidade Federal de Minas Gerais (UFMG). Foi pesquisador visitante na Indiana University durante o doutorado. Atualmente, também integra o Comitê Técnico de Manufatura Avançada da Associação Brasileira de Engenharia Automotiva (AEA), onde colabora no apoio a políticas industriais.
Mais lidas


